Si Warsh a réussi à restaurer la crédibilité de la FED, la course sera une course de fond, car l’inflation n’a pas encore dit son dernier mot et les éléments inflationnistes ne manquent pas.

Inflation et dette, le cocktail qui tend les taux
Mode Expresso
Mode Lungo
Si Warsh a réussi à restaurer la crédibilité de la FED, la course sera une course de fond, car l’inflation n’a pas encore dit son dernier mot et les éléments inflationnistes ne manquent pas.
Pour preuve
Le président de la FED de Minneapolis, Neel Kashkari, a déclaré dimanche que « donc, même si nous supprimons l’énergie, qui est vraiment volatile, et que nous supprimons la nourriture — cela compte beaucoup — mais en termes de direction de l’économie, l’inflation reste trop élevée ».
Et d’enfoncer le clou en déclarant « l’inflation que le peuple américain ressent chaque jour dépasse largement les prix du pétrole. Elle se retrouve dans tous les aspects de l’économie. Elle se trouve dans le secteur des services, par exemple, de manière large. Nous avons donc des outils pour la faire baisser ».
Ces propos font largement écho à ceux de Warsh et montrent que l’inflation n’est pas que celle de l’énergie, comme je l’évoquais ce matin dans le Brief de l’Echo.
Pour conclure Kashkari a souligné que l’économie américaine était très résiliente dans un contexte international pourtant compliqué, « malgré cela, l’économie américaine connaît une bonne croissance et la productivité montre certains signes d’amélioration. Et donc, j’espère que, alors que certains de ces conflits passent au second plan, la croissance pourra vraiment prendre le dessus et, espérons-le, faire baisser l’inflation. Espérons que la désinflation puisse prendre le dessus, ce qui facilitera grandement le travail de la FED ».
Le rendement du Treasury 2 ans est resté orienté à la hausse dans cette perspective de nouvelles hausses de taux de la part de la FED.
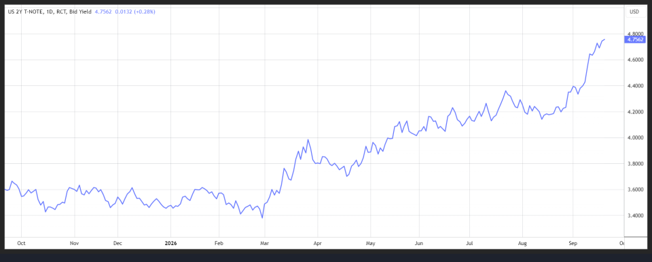
Tension sur les taux
Même si le prix du baril et du gaz ont légèrement reflué, la tension sur les taux n’est pas retombée, avec comme toile de fond, comme évoqué juste avant , les craintes inflationnistes.
Et pour couronner le tout, plusieurs gouvernements doivent faire des économies pour réduire leur déficit et voient la pression s’accentuer encore un peu plus sur les taux.
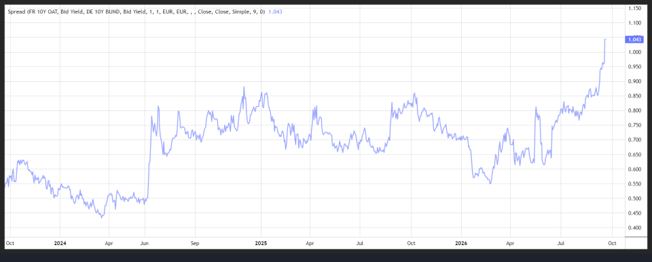
C’est en particulier le cas de la France qui a vu le spread de l’obligation française à 10 ans par rapport au Bund sur la même période dépasser les 100 points de base, une première depuis 2012.
Ces tensions se reflètent également dans les “credit default swaps” (CDS), qui servent d’assurance contre le risque de défaut de paiement d’un émetteur de dette. En effet, les CDS de la dette française à 5 ans ont atteint vendredi 41,5 points de base, leur plus haut niveau depuis avril 2025.
Dans ce contexte, la pression est maximale sur le Premier ministre Sébastien Lecornu qui doit trouver des économies de l’ordre de 54 milliards d’euros dans le projet de budget 2027.
C’est bien évidemment aussi le cas en Belgique, où le gouvernement doit trouver 10 milliards d’euros.
En Italie, le ministre de l’Économie, Giancarlo Giorgetti, s’est inquiété soulignant que le coût de la dette publique du pays augmentait à un rythme alarmant dans le contexte des tensions géopolitiques.
En Allemagne, ce n’est pas le coût de la dette qui inquiète, mais la poussée de l’AfD dans les différents Länder. Et pourtant, l’économie allemande fait plus que résister, et l’Institut économique allemand (IW) a rejoint les autres instituts en révisant ses prévisions de croissance à la hausse.
Pour cette année, il table sur une croissance de 1,2 %, portée par des exportations plus fortes ainsi que des dépenses publiques soutenues au premier semestre, contre une précédente estimation de 0,4 % en mai.
Mais l’IW a prévenu, que la croissance retomberait à 1 % en 2027, et qu’elle serait assurée pour moitié par la consommation et l’investissement chacun.
Ces tensions sur les taux sont liées à la hausse des prix de l’énergie, mais sur la partie longue de la courbe s’est plutôt lié aux niveaux d’endettement des Etats.
Christine Lagarde a en tout cas voulu rassurer sur les intentions de la BCE, soulignant que « les taux d’intérêt ne bougent pas en synchronie avec le prix de l’énergie car, évidemment, le prix de l’énergie et son impact sur les prix ont également un impact sur d’autres facteurs, notamment la croissance et la consommation, et nous prenons en compte tous ces éléments ».
Et elle a un temporisé les projections du marché qui table sur plusieurs hausses de taux, soulignant que « nous prenons une réponse mesurée à la situation actuelle. Nous pensons être bien placés pour répondre à plus de données, plus d’informations, plus de chiffres, afin d’avoir une bonne évaluation des changements ».
Conférence de presse de Ueda
Le gouverneur de la BOJ a tenu des propos assez fermes, mais cela n’a pas empêché le yen de repartir à la baisse, affecté par le fait que 2 membres du Comité ont voté contre la hausse des taux de vendredi.
Et pourtant le message de Ueda était clair, « si les risques d’une inflation sous-jacente dépassant 2 % se manifestent, cela pourrait avoir un impact négatif sur l’économie japonaise. Il est important de stabiliser l’inflation sous-jacente à 2 %. Notre phase de politique a changé ».
En évoquant ce changement, il a souligné qu’il n’exclurait pas ni deux hausses consécutives de taux ni de 50 points de base.
Et de surenchérir en déclarant « nous sommes dans une phase où nous devons examiner les différentes données avec soin. Mais cela ne signifie pas que nous pouvons avancer lentement ».
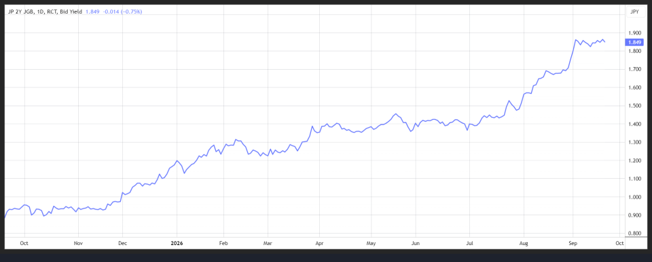
Raison pour laquelle, le marché table sur encore deux hausses comme le montre le niveau du rendement de l’obligation japonaise à 2 ans.
Subscribe
0 Comments
Oldest