Jamais deux sans trois, la Banque du Japon a augmenté à son tour son taux de 0,25 % pour le porter à 1,25 %, son plus haut niveau depuis 31 ans, mais la suite est plus floue.
L’énergie revient en force
Mode Expresso
Mode Lungo
Jamais deux sans trois, la Banque du Japon a augmenté à son tour son taux de 0,25 % pour le porter à 1,25 %, son plus haut niveau depuis 31 ans, mais la suite est plus floue.
Hausse au Japon
Elle était attendue et n’a pas surpris, mais le fait que deux membres aient voté contre la hausse a un peu refroidi les marchés, ce qui a entraîné une baisse du yen, et porté le Nikkei.
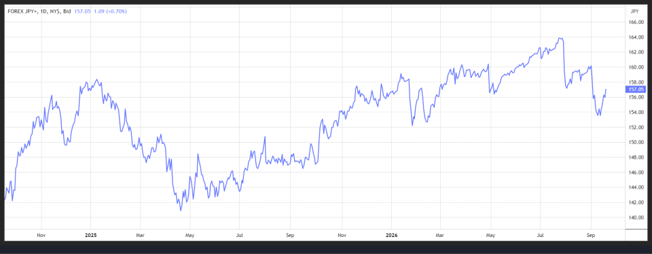
Cette dissidence pèse aussi sur les intentions futures de la BOJ, ce qui explique le repli du yen, même si le communiqué souligne que « l’inflation de gros reste élevée et les pressions sur les prix liées au commerce interentreprises ont commencé à déborder sur les prix à la consommation. L’inflation sous-jacente approche les 2 % ».
Tous les regards sont désormais tournés vers la conférence de presse que tiendra le gouverneur Ueda, le marché cherchant des éléments indiquant que la BOJ est prête à poursuivre son resserrement monétaire.
Quelques heures avant cette réunion, les chiffres d’inflation ont été publiés et ont confirmé que cette dernière approchait les 2 %.
L’indice des prix à la consommation sous-jacent, qui exclut les aliments frais volatils, mais inclut les coûts du carburant, a augmenté de 1,7 % en août par rapport à l’année précédente, contre un taux de 1,8 % en juillet.
Et l’indice hors carburant s’est inscrit à 1,9 % en taux annuel, comme au mois de juillet.
Comme attendu
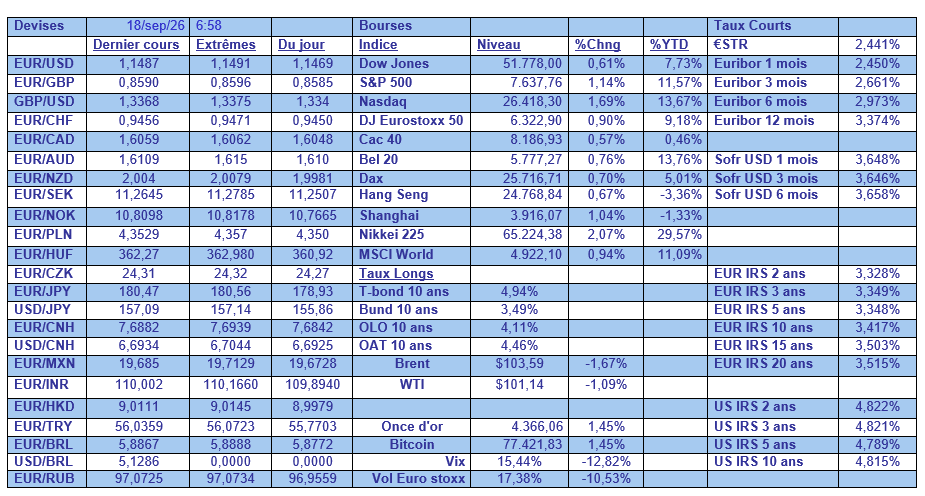
La BoE a laissé ses taux inchangés, et a annoncé qu’elle suspendait les ventes d’obligations dans le cadre de son programme de resserrement quantitatif pendant six mois, ce qui a fait chuter les rendements des obligations en sterling.
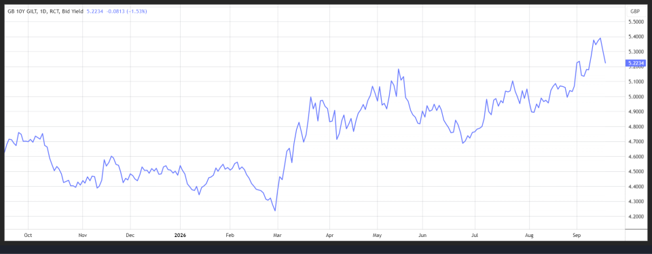
Comme lors de la réunion précédente, le statu quo a été voté à 6 contre 3, mais une hausse des taux pourrait intervenir en novembre compte tenu de la forte hausse des prix de l’énergie.
En effet, les contrats à terme britanniques sur le gaz naturel et le Brent ont bondi de près de 20 % ce mois-ci, une mauvaise nouvelle pour un pays fortement dépendant de l’énergie importée.
Mais en attendant, le changement le plus important a concerné les annonces concernant l’évolution de son bilan. La BoE a annoncé que sur les 488 milliards de sterlings d’obligations, elle conservera 120 milliards de sterlings en stock en permanence.
Sur les 368 milliards restants, 222 milliards de sterlings arriveront naturellement à échéance d’ici 2035.
Et le reste, ayant des échéances ne dépassant pas 2049, sera vendu à un rythme annuel de 20 milliards de sterlings. Mais pour le moment, ces ventes seront suspendues jusqu’en avril 2027.
Résultat, à partir d’avril 2027, le portefeuille sera réduit de 46 milliards de sterlings par an, soit plus lentement que les 70 milliards précédents, et cette décision vise clairement à atténuer la pression de vente à l’extrémité longue de la courbe des taux.
Hausse de l’inflation
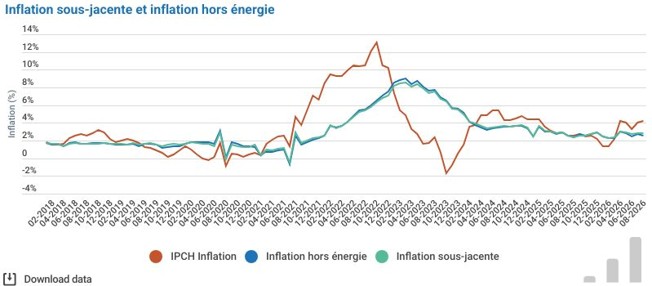
L’inflation en Belgique a progressé en août pour atteindre 4,2 % en taux annuel contre 3,6 % en juillet, à cause de la hausse des prix des carburants, du gasoil de chauffage, du gaz naturel et de l’électricité.
L’inflation sous-jacente, hors énergie et produits alimentaires non transformés, est par contre restée stable à 2,8 % en taux annuel.
La Belgique n’échappe pas à l’impact négatif de la hausse des prix de l’énergie et n’échappe pas non plus au retard pris par l’Europe dans le réapprovisionnement de ses réserves de gaz naturel. Deux pays, l’Allemagne et les Pays-Bas, qui détiennent à eux deux 35 % de la capacité de stockage de l’UE, accusent un retard important.
Cette situation, avec la hausse du prix du baril, met une énorme pression sur les gouvernements pour prendre des mesures pour atténuer ces hausses.
Et les tensions pourraient s’accentuer avec un prix du gaz proche des 80 euros le mégawattheure (MWh), soit une hausse de 150 % sur un an.
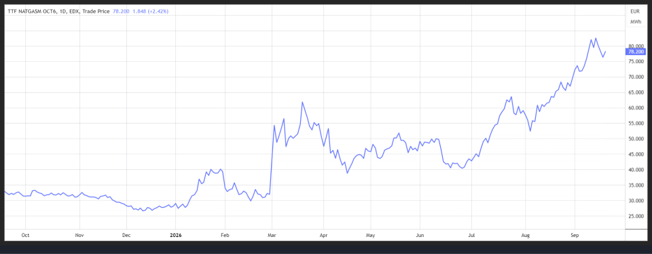
Et cette situation est particulièrement préoccupante, car il est attesté que les chocs gaziers génèrent des effets plus marqués et bien plus persistants qui se répercutent sur l’inflation sous-jacente.
Ce qui explique la hausse de taux de la BCE la semaine passée, et le fait qu’elle pourrait encore resserrer ceux-ci dans les prochains mois.
Sans surprise, les secteurs les plus vulnérables à cette hausse du prix du gaz sont les compagnies aériennes, la chimie, l’automobile et les matériaux de construction.
Il sera question de cette situation dans le débat qui aura lieu ce matin dans l’émission Matin Première auquel je vais participer à 8 h 30.
Subscribe
0 Comments
Oldest