Le redressement de l’économie allemande se confirme et le gouvernement allemand a emboîté le pas aux instituts économiques en révisant ses prévisions à la hausse.

Entre rebond allemand et vigilance monétaire
Mode Expresso
Mode Lungo
Le redressement de l’économie allemande se confirme et le gouvernement allemand a emboîté le pas aux instituts économiques en révisant ses prévisions à la hausse.
Révision à la hausse
Il table désormais sur une croissance du PIB de 1,3 % pour cette année et de 1,1 % pour 2027, contre des taux de 0,5 % et 0,9 % respectivement en avril.
Et pour 2028, il table sur une croissance de 0,6 %.
Ces révisions à la hausse s’expliquent par une meilleure résistance que prévu de l’économie à la hausse des prix de l’énergie d’une part. Et d’autre part, parce que la croissance a été portée par les investissements publics financés par l’endettement dans les infrastructures et par le renforcement des forces armées allemandes.
Cette résistance plus forte que prévue de l’économie se reflète aussi dans les prévisions concernant les exportations, le gouvernement tablant sur une croissance des exportations de 3,7 % cette année. Mais elle devrait ensuite ralentir pour s’établir à 2,1 % en 2027 et à 1,1 % en 2028.
Mais ce chiffre pour cette année pourrait se révéler un brin trop optimiste, car les exportations ont chuté de façon inattendue en août en raison d’une forte baisse des expéditions vers les États-Unis.
Elles affichent un recul de 0,8 % par rapport au mois précédent, ce qui a fait dire à Volker Treier, responsable du commerce extérieur à la Chambre de commerce et d’industrie allemande DIHK, « le déclin actuel montre que la reprise des exportations n’était qu’une légère brise ».
Les exportations vers les États-Unis ont chuté de 6,3 % par rapport à juillet, tandis que celles vers le Royaume-Uni ont augmenté de 16,7 %. Alors que celles vers les pays de l’UE ont chuté de 0,6 %.
Toujours concernant les prévisions du gouvernement allemand, concernant l’inflation, il table sur un taux de 2,7 % cette année, de 3 % en 2027 et de 2,2 % en 2028.
Ces prévisions montrent que l’inflation ne reculera pas de sitôt, mais qu’elle devrait malgré tout rester contenue, même si elle restera au-dessus de l’objectif de 2 % de la BCE.
Ce qui renforce le scénario d’une approche modérée de la part de cette dernière. Ce que Primož Dolenc, gouverneur de la Banque centrale slovène, a confirmé en déclarant que « l’inflation durablement élevée que nous observons dans nos projections de septembre et l’absence de résolution des conflits au Moyen-Orient, en Ukraine et ailleurs plaident en faveur d’un resserrement des taux directeurs. Mais nous déterminerons quand et dans quelle mesure réunion après réunion, en fonction des données qui nous parviendront ».
Et cette approche modérée s’explique par le fait que « l’inflation sous-jacente est restée relativement stable, ce qui suggère une répercussion limitée sur les composantes sous-jacentes de l’inflation, en particulier les services », a expliqué Primož Dolenc.
Et de rajouter « un comportement plus stable de l’inflation sous-jacente offre une certaine assurance quant au fait que les pressions inflationnistes plus générales restent maîtrisées ».
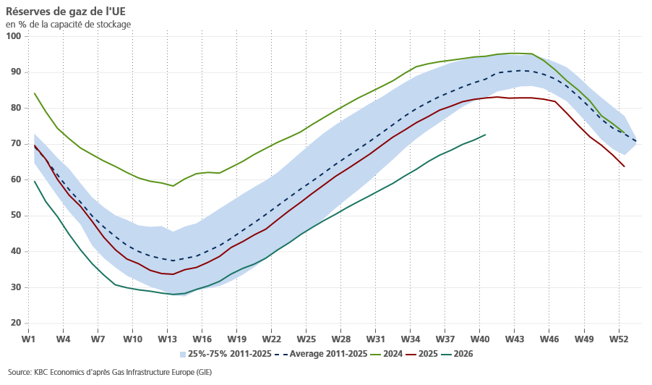
Comme je l’évoquais hier, reste que les risques penchent en faveur d’une hausse des prix, et en particulier ceux de l’énergie. Dolenc soulignant que les faibles niveaux de stocks de gaz naturel à l’approche de l’hiver sont préoccupants, car toute hausse des prix de gros du gaz se répercute plus rapidement sur les prix de détail.
Propos plus fermes
De la part du président de la FED de Saint Louis, Alberto Musalem, « pour ramener l’inflation à l’objectif en temps opportun, il faudra un renforcement accru de la politique monétaire », et de rajouter « si un délai est d’environ 18 mois, cela suggère que les taux devraient continuer à augmenter dans une période appropriée au cours des six à neuf prochains mois ».
Musalem, qui n’est pas membre votant du Comité cette année, ne s’est pas prononcé sur l’issue de la prochaine réunion, car « j’aborde chaque réunion avec un esprit très ouvert, et je n’ai pas anticipé le résultat de cette réunion, ni ce que je vais faire lors de cette réunion ».
Le gouverneur de la FED, Christopher Waller, lui a emboîté le pas, en déclarant « si les données économiques continuent d’être publiées comme prévu, je prévois de nouvelles hausses pour soutenir un retour plus rapide de l’inflation à notre objectif de 2 % ».
Tout en rajoutant, « mais il y a une certaine flexibilité quant au moment où ces hausses auront lieu. Les hausses n’ont pas besoin d’avoir lieu lors de réunions consécutives, mais elles doivent être en place dans un délai acceptable ».
Attendre avant d’encore augmenter les taux, mais ne pas attendre trop longtemps semble être la ligne conductrice de plusieurs membres de la FED. Et tous soulignent que l’inflation n’est pas uniquement la conséquence de la hausse des prix de l’énergie.
Laissons à Waller conclure, « avec des preuves que l’activité économique se renforce dans la seconde moitié de cette année, je ne suis pas très préoccupé par le fait qu’une politique monétaire plus stricte menace un ralentissement préjudiciable de l’économie. Mais je crains que l’accélération récente de l’inflation… ne pousse les consommateurs, les investisseurs et les entreprises de fixation des prix à revoir à la hausse leurs attentes pour l’inflation future. »
Elle devrait suivre le mouvement
Jusqu’à présent, la Banque d’Angleterre s’est abstenue d’augmenter ses taux, se démarquant nettement de ses pairs. Mais plusieurs de ses membres ont indiqué que le moment d’une hausse approchait.
Et cela a été le cas hier de la part de l’économiste en chef, Huw Pill, qui a déclaré « je pense que nous sommes dans un contexte où il y a actuellement des pressions inflationnistes, et nous devons y répondre, nous devons nous assurer que la politique monétaire y soit résolument ».
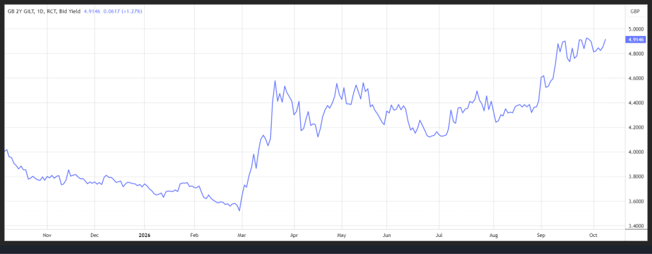
Ce que le marché a déjà anticipé quand on observe le niveau du rendement de l’obligation à deux ans.
Subscribe
0 Comments
Oldest