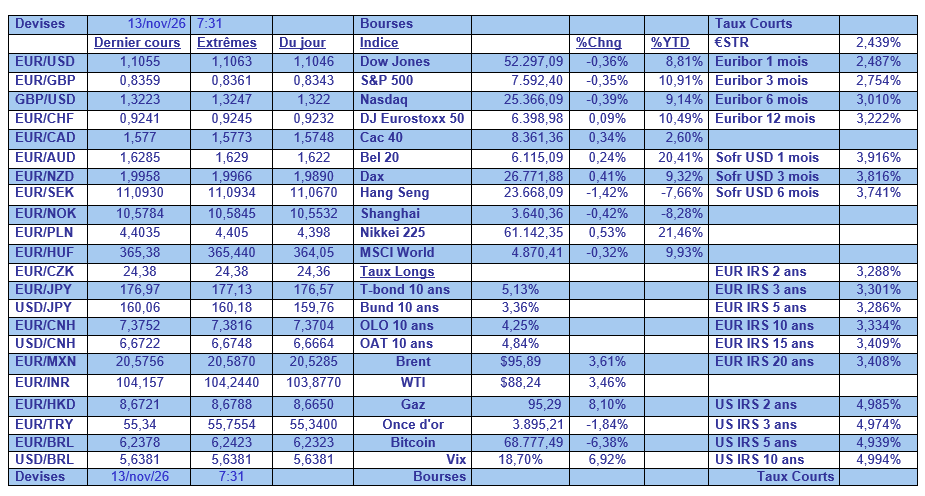
Les propos de Waller continuent de faire des vagues, et les taux longs sont repartis nettement à la hausse, un peu partout, mouvement accentué par une nouvelle tension sur les prix du pétrole et du gaz.

La FED devra encore agir
Mode Expresso
Mode Lungo
Les propos de Waller continuent de faire des vagues, et les taux longs sont repartis nettement à la hausse, un peu partout, mouvement accentué par une nouvelle tension sur les prix du pétrole et du gaz.
Anticipations de hausses
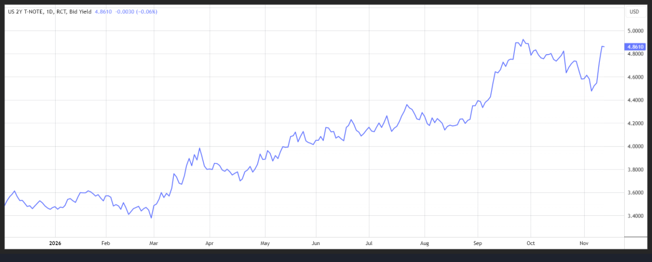
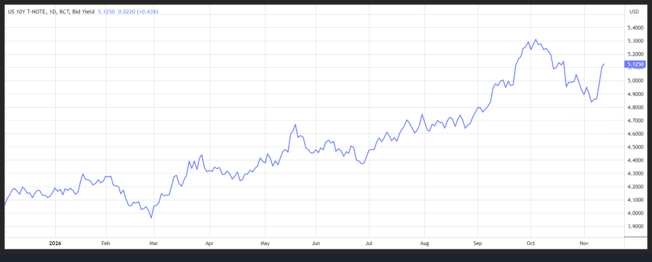
Depuis les propos de Waller, le scénario d’une hausse de 50 points de base des taux a pris un peu de consistance, même si la probabilité reste faible, mais a clairement provoqué une hausse des taux longs.
La hausse a été entretenue par d’autres membres de la FED, qui ne se sont pas privés d’émettre leurs opinions, à la différence du Président de la FED qui continue de se taire. Cette divergence d’attitude a contribué et contribue à pousser les taux longs à la hausse.
Le rendement du Treasury deux ans a retrouvé quasiment son niveau d’il y a un mois, et celui à dix ans a complètement inversé sa phase de repli.
Dans les membres qui se sont exprimés, on retrouve le président de la FED de New York, John Williams, qui estime que « nous devrons prendre des mesures au fil du temps pour garantir que l’inflation atteigne notre objectif de 2 % dans un délai et de manière durable. Nous avons encore du travail à faire … pour amener la politique monétaire au bon endroit ».
Mais à ce stade, personne n’a donné le sentiment de vouloir suivre Waller dans une hausse des taux agressive.
La présidente de la FED, Beth Hammack, a bien reconnu que la situation ne pouvait rester en l’état en déclarant, « mes attentes sont que nous devons adopter une politique restrictive pour aider à ramener l’inflation à cet objectif de 2 %, ce qui est d’une importance cruciale. Si nous ne le faisons pas, je crains qu’un état d’esprit inflationniste ne commence à s’imposer ».
Mais pour autant, « à mon avis, si nous allons régulièrement par petites augmentations, plus fréquentes et plus modestes, il est plus facile pour les entreprises et les ménages de gérer cela », écartant toute hausse de 50 points de base. Soulignant qu’un rythme d’action plus progressif est « moins perturbateur pour l’économie globale que de s’engager dans des mouvements plus brusques et plus agressifs ».
Même son de cloche de la présidente de la FED de San Francisco, Mary Daly, « mon biais est qu’un renforcement supplémentaire sera nécessaire ».
Constatant, « nous avons un marché du travail stable, une croissance bonne, mais nous avons clairement un problème d’inflation en ce moment ».
Evoquant la hausse des rendements obligataires, elle a ajouté « je pense que les marchés aident à s’assurer que nous faisons baisser l’inflation — mais notre travail n’est pas terminé. C’est pourquoi j’ai dit que mon biais est d’avoir un resserrement supplémentaire, mais exactement quelle quantité et quand … nous avons beaucoup plus de données et d’informations sur de très nombreux trimestres ».
Mais cette hausse des taux obligataires n’est pas sans conséquence pour le marché immobilier aux Etats-Unis.
Pour preuve, les ventes de maisons existantes ont chuté de 5,5 % en octobre pour atteindre un taux annuel de 3,75 millions d’unités, le niveau le plus bas depuis août 2010.
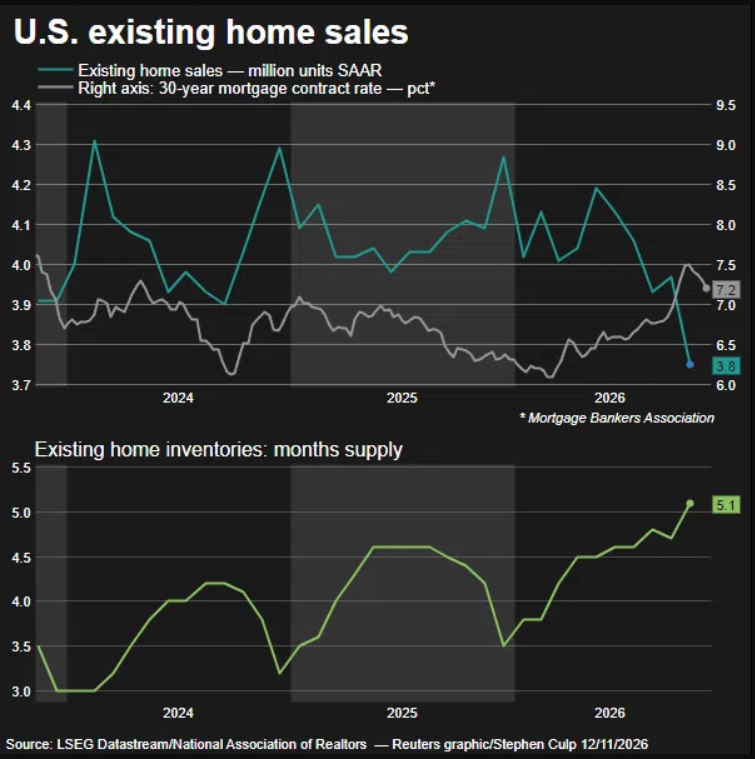
Sur un an, elles ont chuté de 8,8 % et cela touche toutes les catégories de prix.
Confrontés à la hausse des taux hypothécaires, les ménages américains subissent aussi la hausse des prix de l’immobilier. Le prix médian des maisons existantes, le mois dernier, a progressé de 0,4 % par rapport à l’année précédente pour atteindre 421 900 $.
Résultat, le stock de maisons existantes a augmenté de 1,3 % en octobre pour atteindre 1,590 million d’unités, le niveau le plus élevé depuis novembre 2019, soit une hausse de 4,6 % par rapport à l’année précédente.
Au rythme des ventes d’octobre, il faudrait 5,1 mois pour épuiser le stock actuel de logements existants, soit le plus haut taux depuis novembre 2015.
Bonne surprise
Le PIB en Grande-Bretagne a augmenté de 0,7 % au troisième trimestre, contre 0,5 % au deuxième trimestre, soit sa plus forte croissance depuis deux ans et demi.
Avec ce chiffre, la croissance annuelle se situe à 1,9 %, soit le taux le plus élevé depuis le quatrième trimestre 2024.
Cette croissance a été assurée essentiellement par le secteur des services qui a augmenté de 0,9 % sur le trimestre.
Pour Grant Fitzner, économiste en chef de l’ONS, « dans le domaine des services, la programmation informatique a de nouveau fortement augmenté, comme toute l’année, enregistrant sa croissance la plus rapide des trois dernières années. Nous continuons de voir des preuves que les entreprises liées à l’IA ont contribué à dynamiser ce secteur ».
A titre de comparaison, la croissance en zone euro est attendue en hausse de 0,4 % au troisième trimestre, soit un taux annuel à 1,3 %.
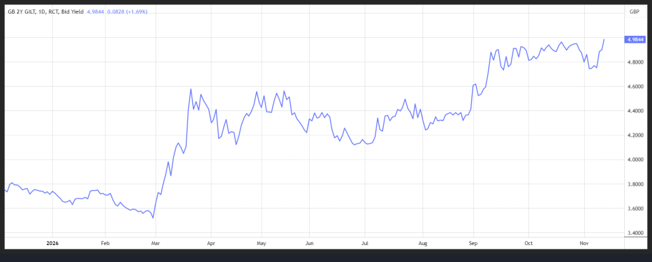
Revers de la médaille, une croissance solide entretient l’inflation, ce qui pourrait la Banque d’Angleterre à devoir encore augmenter ses taux, ce qui se reflète dans le niveau de l’obligation à deux ans.
Subscribe
0 Comments
Oldest