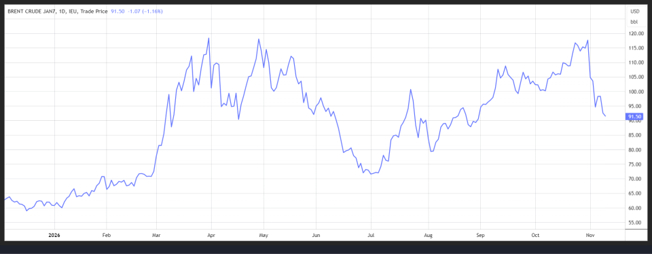
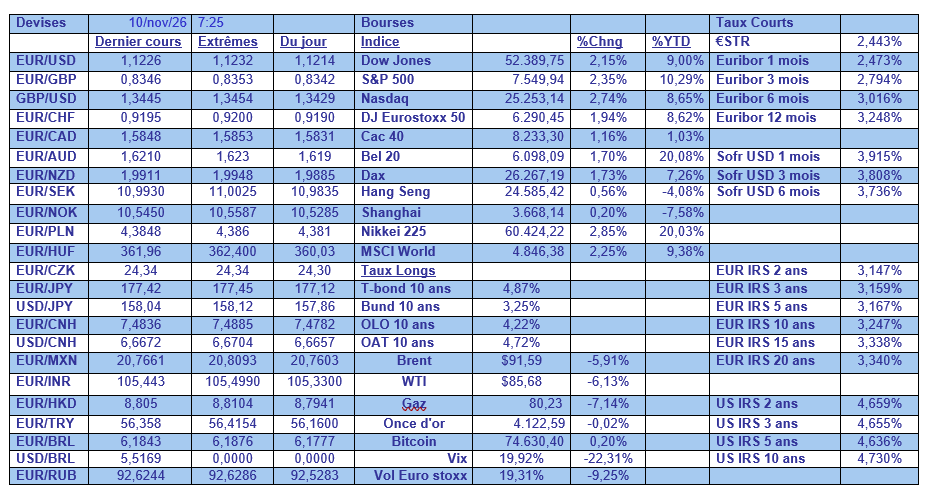
La chute du prix du baril et du gaz a apaisé les tensions sur les marchés boursiers, aidés aussi par le sentiment que les corrections de la semaine passée étaient excessives.
Le pétrole plie, l’inflation ne rompt pas
Mode Expresso
Mode Lungo
La chute du prix du baril et du gaz a apaisé les tensions sur les marchés boursiers, aidés aussi par le sentiment que les corrections de la semaine passée étaient excessives.
Correction
Pour le moment, le fait que les Etats-Unis n’envisagent pas de nouvelles frappes contre l’Iran a suffi à provoquer une très forte correction du prix du gaz et du pétrole.
Même si les discussions semblent être au point mort, le Qatar a obtenu des Etats-Unis de laisser encore du temps au dialogue.
Fort de la réaction très positive des indices boursiers américains, ce matin, les bourses asiatiques signent des rebonds assez marqués, en particulier portées par les valeurs technologiques.
Ce recul du prix du baril ne va cependant pas dispenser la FED de devoir monter ses taux en décembre, compte tenu du fait d’une inflation obstinément au-dessus de son objectif.
Ce que devraient confirmer les chiffres cet après-midi, même si le Bureau of Labor Statistics du Département du Travail ne publiera pas les relevés d’inflation d’une année sur l’autre, car la fermeture fédérale de l’an dernier a empêché la collecte de données sur les prix à la consommation en octobre 2025, ne laissant aucune base de comparaison.
D’un mois à l’autre, l’inflation est attendue en hausse de 0,3 % en octobre, contre 0,6 % en septembre. Et en excluant les composantes volatiles liées à l’alimentation et à l’énergie, l’inflation devrait avoir augmenté de 0,2 % après avoir gagné 0,3 % en septembre.
Faute de chiffre sur un an, les estimations pour le mois d’octobre tablent sur un taux de 3,9 % pour l’inflation globale, et de 2,7 % pour l’inflation sous-jacente, contre respectivement 3,7 % et 2,6 % en septembre.
Difficile pour la FED de laisser les taux inchangés avec des niveaux d’inflation aussi élevés.
Prudence pour autant, selon le président de la FED de Richmond, Tom Barkin, tout en reconnaissant que « le risque repose sur le côté inflationniste de notre double mandat », il estime cependant qu’ « il est sage de faire avancer la politique avec prudence ».
Sa crainte est que si l’IA « ne tienne pas les promesses », elle pourrait freiner les investissements des entreprises, les cours boursiers et les dépenses des consommateurs, compromettant une source clé de croissance et potentiellement stimulant le chômage.
1.000 milliards de dollars
Je ne parle pas du film avec Patrick Dewaere, mais du montant de l’excédent commercial chinois au cours des dix premiers mois de l’année.
Ce chiffre s’explique par une hausse de 35,2 %, en taux annuel, des exportations en octobre, après une hausse de 36,3 % en septembre.
Ce chiffre de 1.000 milliards de dollars avait déjà été atteint l’année passée, mais l’année n’est pas terminée et ce cap a été atteint un mois plus tôt qu’en 2025.
Et même le fait que les importations aient augmenté de 41,6 % en octobre contre une hausse de 31 % en septembre, n’a pas inversé la tendance.
Mais derrière ce chiffre de 1.000 milliards de dollars se cachent deux réalités. Une demande intérieure qui demeure extrêmement faible, et par conséquent une très forte dépendance aux investissements en IA. Ce qui signifie que cette grande dépendance aux exportations expose de plus en plus l’économie chinoise à tout ralentissement de la demande mondiale.
L’étau se resserre
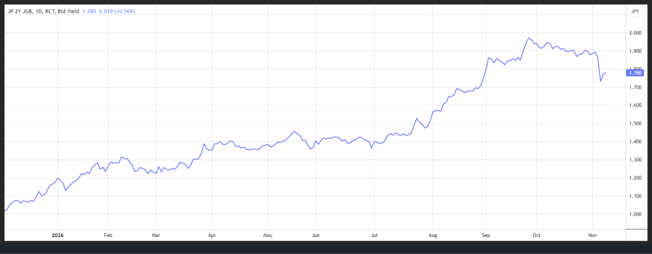
Selon les minutes de la dernière réunion de la Banque du Japon, certains de ses membres ont appelé à accélérer le rythme des hausses des taux d’intérêt, mais en même temps plusieurs membres ont mis en garde contre la précipitation.
Cependant, les appels à des hausses de taux ont dominé les débats, et on peut lire que pour un membre, « le Japon est dans une nouvelle phase où la BOJ doit accélérer le rythme pour ramener son taux directeur à un taux neutre ».
Le débat a aussi tourné autour de la question du taux neutre, estimé, faute de précision de la BOJ, entre 1,50 % et 2 %, ce qui n’est pas la vision de Naoki Tamura, qui l’estime à environ 2 %.
Reste la question de savoir comment vont évoluer les salaires l’année prochaine. Un membre ayant déclaré qu’il y avait de fortes chances que les salaires augmentent l’année prochaine à des niveaux compatibles avec l’objectif de 2 % de la BOJ.
Mais un autre a indiqué que la croissance des salaires l’année prochaine ne devrait pas augmenter significativement par rapport à cette année, avec peu de signes d’effets de second cycle sur les salaires.
La hausse des taux en décembre est déjà anticipée par le marché, mais la suite est beaucoup plus incertaine, et dépendra évidemment aussi de l’évolution du prix du baril.
Subscribe
0 Comments
Oldest