Les chiffres sur le marché de l’emploi sont venus renforcer le scénario d’une hausse des taux de la part de la FED en décembre, bien que l’inflation ne vienne pas des salaires.

Le retour du calme, le retour des taux
Mode Expresso
Mode Lungo
Les chiffres sur le marché de l’emploi sont venus renforcer le scénario d’une hausse des taux de la part de la FED en décembre, bien que l’inflation ne vienne pas des salaires.
Marché de l’emploi
Ce dernier demeure assez solide, et est capable d’encaisser une nouvelle hausse de taux, compte tenu aussi de la croissance affichée au troisième trimestre.
Le taux de chômage est revenu à 4,1 %, et les chiffres de créations d’emplois ont été révisés à la hausse de 84.000 pour le mois d’août et de septembre. Et surtout, les créations d’emplois pour le mois d’octobre ont largement dépassé les attentes, avec 165.000 emplois.
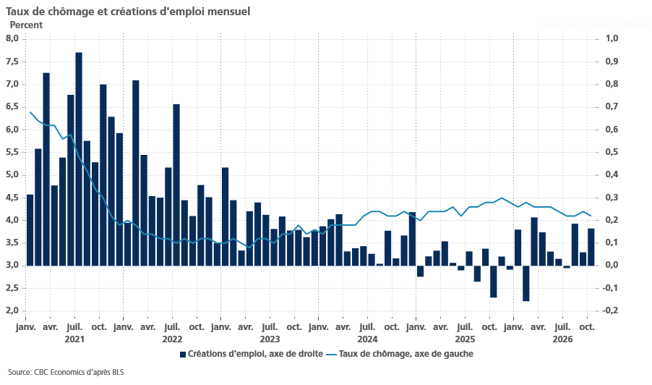
Dans le détail, ces créations ont été portées par le secteur des services professionnels et aux entreprises, qui a créé 70.000 emplois, et le secteur de la santé qui a créé 42.000 emplois.
Sans compter la création de 25.000 postes dans le secteur du transport et de l’entreposage, et 19.000 dans le secteur manufacturier.
Concernant la croissance des salaires, elle est restée modérée, augmentant de 3,1 % sur un an, après avoir progressé de 3,2 % en septembre.
Ces chiffres sont venus renforcer le scénario d’une hausse des taux en décembre de la part de la FED.
Car comme l’a souligné le président de la FED de New York, John Williams, « l’inflation est absolument trop élevée. Elle a été trop élevée pendant trop longtemps. Il est absolument essentiel que nous ramenions l’inflation à notre objectif de 2 % en temps opportun et sur une base soutenue ».
Au plus haut depuis quatre ans et demi
Il s’agit de l’indice des prix à la production en Chine, suite à la hausse des prix du gaz et du pétrole, qui ont renchéri les coûts de production pour les secteurs énergivores.
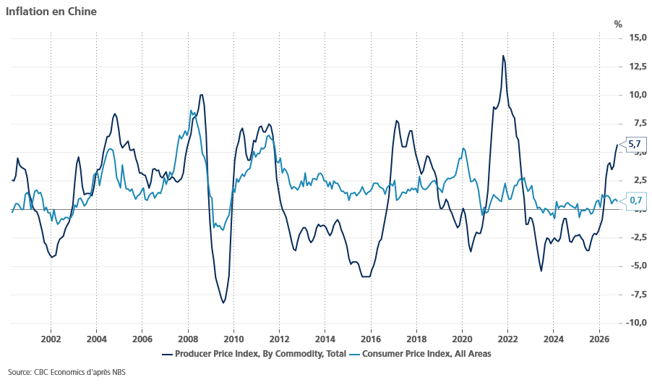
L’indice des prix à la production a augmenté de 5,7 % le mois dernier en taux annuel, soit la plus forte hausse annuelle depuis juin 2022.
En revanche, l’indice des prix à la consommation a augmenté de 0,7 % en taux annuel, après une hausse de 0,9 % en septembre, confirmant par là même que la demande intérieure reste atone.
L’inflation sous-jacente, qui exclut les prix volatils des aliments et de l’énergie, est passée de 1,0 % en septembre à 0,8 % en octobre.
Cette demande intérieure qui reste faible, n’a pas encore entraîné de stimulations politiques significatives. La croissance des exportations a été phénoménalement forte, ce qui explique peut-être pourquoi la Chine ne se presse pas de lancer un nouveau plan de relance pour stimuler la demande intérieure.
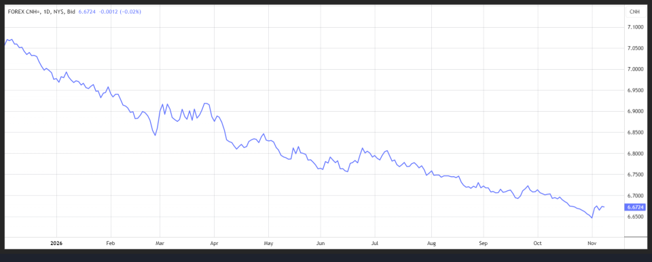
La seule mesure à ce stade a été de stopper le raffermissement du yuan par rapport au dollar.
La BOJ prépare le terrain
La fin de l’année pourrait bien se terminer avec une hausse des taux aux Etats-Unis, en Europe et au Japon. Alors qu’il y a un an, à la même époque, des baisses de taux étaient envisagées aux Etats-Unis et en Europe, mais entre temps la guerre en Iran est passée par là.
Au Japon, des hausses de taux étaient attendues, mais certainement pas de cette ampleur.
Et manifestement, elle devrait encore procéder à un nouveau resserrement car, comme l’a souligné le gouverneur de la Banque du Japon, Kazuo Ueda, « nous sommes en équilibre avec une croissance des salaires à un niveau cohérent avec une inflation de 2 % ». Mais il existe « certains risques à la hausse ».
Ses propos sont en phase avec ceux de l’ancien économiste en chef de la BOJ, Seisaku Kameda, qui a plaidé pour une hausse des taux en décembre.
« La BOJ pourrait faire une pause si nous assistons à un effondrement complet du boom de l’IA qui frappe l’économie japonaise à travers un ralentissement sévère de la croissance américaine », a déclaré Kameda.
Sinon, la BOJ devrait augmenter son taux directeur à 1,5 % en décembre et continuer à augmenter à un rythme d’environ une fois par trimestre jusqu’à atteindre le taux terminal de 2 %, a-t-il déclaré.
« L’économie japonaise peut supporter de telles hausses de taux avec des bénéfices des entreprises restant solides et la consommation susceptible de bénéficier d’un soutien grâce à une baisse programmée de la TVA sur les produits alimentaires », a déclaré Kameda.
Situation plus délicate
Au Canada, avec un marché de l’emploi qui souffre à l’inverse des Etats-Unis.
Le taux de chômage a légèrement augmenté à 6,7 % en octobre contre 6,5 % en septembre, et les pertes d’emplois ont été de 4.590, soit un total cette année de 46.000 pertes d’emplois.
La situation était déjà fragile, mais les tensions commerciales avec les Etats-Unis ont exacerbé les tensions sur le marché de l’emploi.
Même si ce chiffre des pertes d’emploi en octobre est modéré, il a déçu parce que le marché tablait sur 13.600 créations d’emplois et il intervient après une perte de 68.300 emplois en septembre.
Le taux de chômage chez les jeunes, c’est-à-dire chez les 15 à 24 ans, a augmenté de 0,7 point de pourcentage pour atteindre 13,7 % le mois dernier.
La croissance des salaires horaires moyens des employés a ralenti à 2 % d’une année sur l’autre en octobre, contre 2,3 % en septembre.
A l’inverse des autres Banques centrales, la Banque centrale du Canada a été timorée dans son resserrement monétaire, et le restera.
Subscribe
0 Comments
Oldest