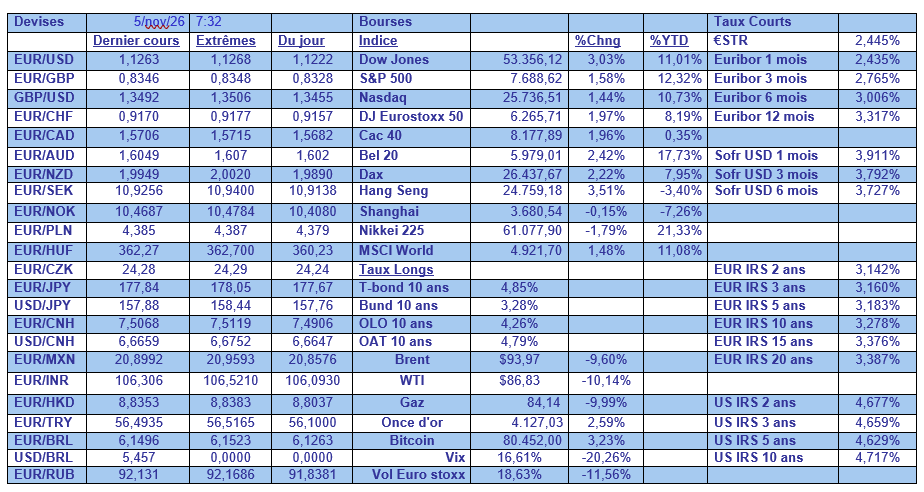
Devant une telle claque, aucune réaction ou contestation possible, ce qui a fortement rassuré les marchés, avec des réactions malgré tout assez contradictoires, à savoir une baisse du dollar, du baril, des taux d’intérêt à long terme et une hausse des actions.

Les marchés applaudissent la claque
Mode Expresso
Mode Lungo
Devant une telle claque, aucune réaction ou contestation possible, ce qui a fortement rassuré les marchés, avec des réactions malgré tout assez contradictoires, à savoir une baisse du dollar, du baril, des taux d’intérêt à long terme et une hausse des actions.
Soulagés
Les marchés sont sortis soulagés, vu l’ampleur de la victoire, Trump ne pouvant pas contester les résultats qui sont sans ambiguïté.
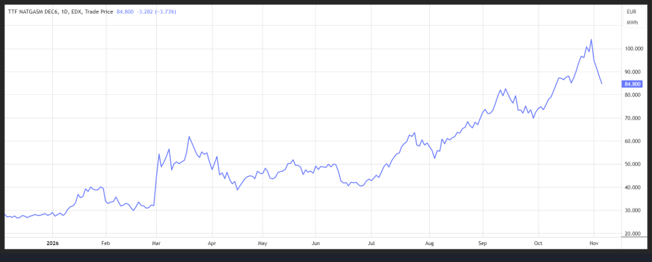
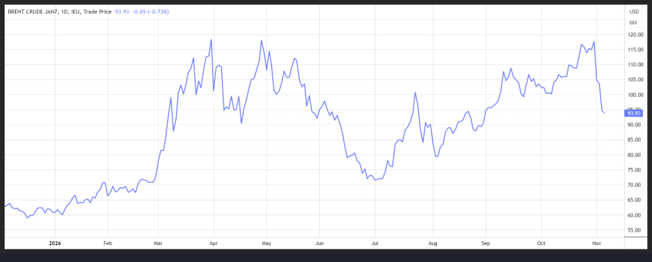
Autre élément qui a rassuré, la très forte chute du prix du gaz et du pétrole (voir les graphiques), le marché tablant sur le fait que la marge de manœuvre de Trump s’est fortement réduite dans ce dossier, et il a d’ailleurs eu un désaveu cinglant de la part de Vance sur les conséquences de cette guerre.
Autre mouvement impressionnant, la chute du dollar. En particulier par rapport au sterling, ce dernier étant porté par la perspective de voir la Banque d’Angleterre procéder à son premier resserrement monétaire depuis le début de la guerre en Iran, aujourd’hui.
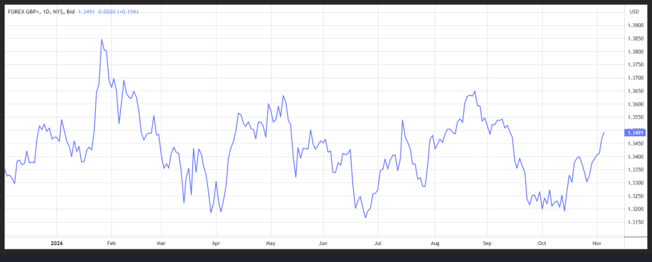
Elle devrait augmenter son taux directeur de 0,25 % pour le porter à 4 %, mais sans pour autant amorcer un long cycle de resserrement monétaire.
Mais tous ces mouvements sont sans doute un rien excessif et amplifié par l’ampleur de la claque donnée à Trump, et portés par l’euphorie du moment. Comme je l’expliquais hier matin pour Trends Z, la volatilité va rester de mise, mais la tension sur les taux obligataires devrait redescendre d’un cran.
Hausse de l’inflation
Si les prix des énergies sont en forte chute, ils ont eu le temps de percoler dans l’économie et surtout peser sur l’inflation.
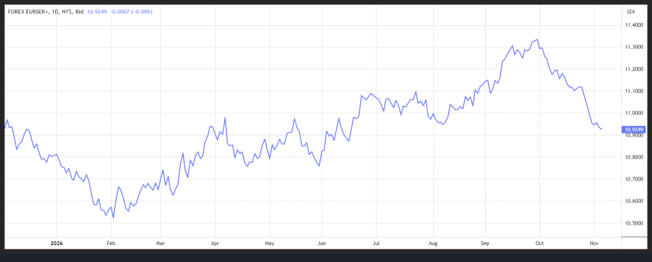
Ce qui a poussé la Banque centrale suédoise à relever son taux directeur de 0,25 % pour le porter à 2%, en laissant la porte ouverte à d’autres hausses si nécessaire.
En tout cas, le communiqué n’exclut pas une autre hausse, « si les perspectives d’inflation et d’activité économique se confirment, il est probable que le taux directeur sera encore augmenté au cours de l’année à venir, conformément aux prévisions de taux directeur prévues pour septembre ».
Il faut souligner qu’avec une inflation attendue à 1,2 % pour le mois d’octobre, la pression est limitée sur la Banque centrale, et en plus le renforcement de la couronne suédoise réduit l’inflation importée.
La BCE est par contre moins sereine, avec une inflation qui a encore accéléré sous la pression des prix de l’énergie.
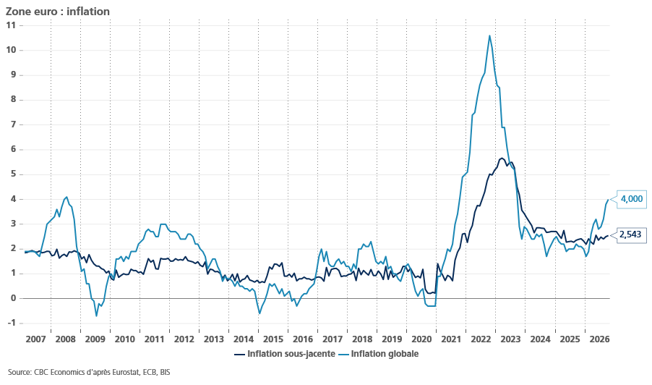
L’inflation globale est passée de 3,8 % en septembre à 4 % en octobre, et l’inflation des services a aussi progressé, passant de 3,2 % à 3,3 %.
Même si l’inflation sous-jacente, qui exclut l’alimentation, l’énergie, l’alcool et le tabac, est restée stable à 2,5 %, l’inflation alimentaire a continué de s’accélérer, les prix des denrées non transformées ayant progressé de 4,6 % par rapport à l’année précédente.
Ces chiffres confirment qu’il n’y a pas vraiment d’effet de second tour, mais malgré tout le coût élevé de l’énergie, en particulier du diesel et du gaz naturel, se répercute rapidement sur les prix des autres biens et services, provoquant des effets indirects.
Et bien évidemment, les faibles niveaux de stockage de gaz naturel en Europe créent un risque important de hausse des coûts de chauffage, ce qui ne devrait pas faire baisser l’inflation.
Raison pour laquelle, le scénario d’une hausse des taux de la part de la BCE en décembre demeure toujours d’actualité.
Et peut-être au Japon
C’est en tout cas le sentiment qui ressort avec la publication des minutes de la réunion de septembre de la BOJ.
Si la hausse des taux décidée lors de cette réunion était une nécessité, certains membres n’ont pas exclut des augmentations plus rapides, comme le relève le procès-verbal « si des signes d’une hausse des prix étaient observés, la BOJ devrait accélérer le rythme des hausses de taux ».
Même si lors de sa réunion d’octobre, la BOJ a laissé ses taux inchangés, le ton de ce procès-verbal montre une réelle préoccupation, de nombreux membres du conseil d’administration anticipant une accélération de l’inflation des consommateurs à partir de l’automne.
Une hausse de 0,25 % pourrait donc être de mise lors de la réunion de décembre, portant le taux directeur à 1,5 %, avec la question de savoir où se terminera ce cycle.
A observer le niveau du taux à 2 ans, le taux neutre devrait se situer autour de 1,75 % et 2 %.
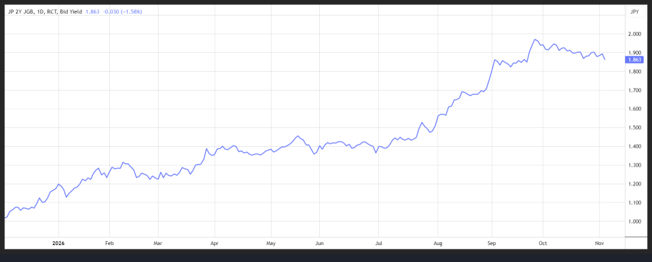
Mais comme beaucoup de Banques centrales, la BOJ a été délibérément vague sur le niveau de ce fameux taux neutre.
Subscribe
0 Comments
Oldest