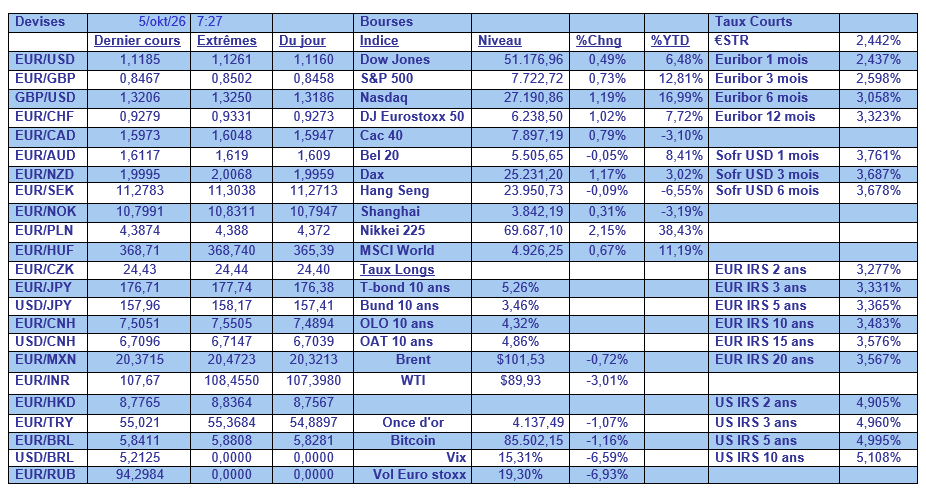
Les chiffres du marché de l’emploi aux Etats-Unis ont éloigné la perspective d’une hausse des taux en octobre, ce qui a profité aux bourses de façon générale, et au dollar, qui se renforce encore.

L’euro a un problème avec la France
Mode Expresso
Mode Lungo
Les chiffres du marché de l’emploi aux Etats-Unis ont éloigné la perspective d’une hausse des taux en octobre, ce qui a profité aux bourses de façon générale, et au dollar, qui se renforce encore.
Hausse du dollar ou chute de l’euro ?
Certes, le dollar s’est renforcé par rapport à un panier de devises, mais sa hausse par rapport à l’euro est aussi le reflet de la faiblesse de ce dernier.
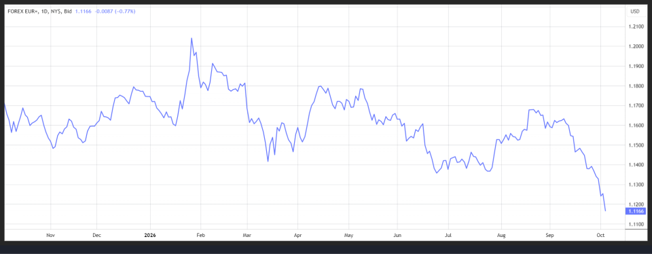
Cette hausse générale du dollar est d’abord liée à une perspective d’un resserrement monétaire moindre après les chiffres du marché de l’emploi aux Etats-Unis. Ce qui a rassuré la bourse américaine, et dès lors indirectement porté le dollar.
Le taux de chômage est passé de 4,1 % à 4,2 %, mais les créations d’emplois n’ont été que de 29.000 en septembre, et le chiffre du mois d’août a été révisé à la baisse à 133.000 contre 162.000 précédemment.
Pour autant, cette forte modération de la croissance de l’emploi ne marque probablement pas une détérioration soudaine des conditions du marché du travail, car aucun signe n’a été observé d’une augmentation généralisée des licenciements.
Il reste toujours dans cet entre-deux de « faible embauche, faible potentiel de licenciement », qui n’interfère pas sur l’inflation, ce qui a éloigné la perspective d’une hausse des taux en octobre de la part de la FED.
Car en plus, le salaire horaire moyen n’a augmenté que de 0,1 % en septembre, soit un taux annuel à 3,0 % contre 3,1 % en août.
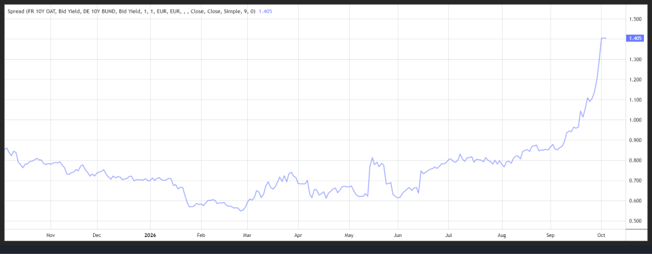
Mais si le dollar s’est renforcé par rapport à l’euro, c’est aussi parce que ce dernier est sous pression à cause des inquiétudes sur la situation politico-sociale-budgétaire en France. Inquiétudes qui se reflètent aussi dans l’élargissement du spread entre l’obligation française et le Bund.
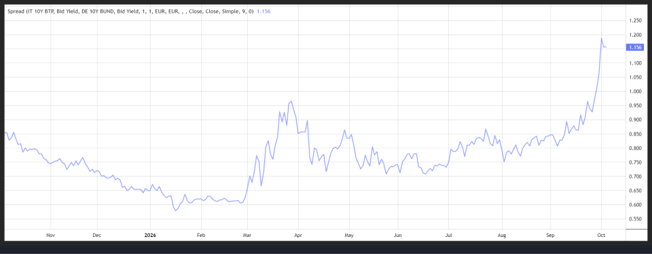
Avec la crainte de voir la situation s’étendre à d’autres pays, ce qui est déjà le cas de l’Italie, comme le montre le graphique du spread entre l’obligation italienne à 10 ans et le Bund.
Le prix du gaz qui demeure très élevé, avec des niveaux de stocks faibles, pèse également sur la monnaie unique, et la libération des réserves stratégiques n’ont eu qu’un effet très limité sur le prix du baril, ce qui pèse également sur l’économie européenne.
Il faut rajouter à cela des attaques hybrides émanant de la Russie qui touchent de plus en plus de pays européens, ce qui contribue à affaiblir l’euro.
Et la question de l’inflation
Car la combinaison de la baisse de l’euro, et des prix de l’énergie qui demeurent élevés entraînent inéluctablement une pression inflationniste en zone euro.
Et c’est le cas puisque l’inflation en zone euro s’est établie à 3,8 % en septembre, contre un taux de 3,2 % en août.
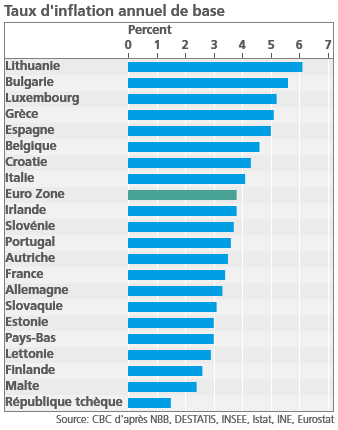
Et le mouvement ne devrait pas en rester là compte tenu du niveau du prix du gaz, et de la faiblesse de l’euro.
Cependant, l’inflation sous-jacente demeure contrôlée avec un taux de 2,5 % en septembre contre 2,4 % en août. Ce qui signifie que les coûts élevés de l’énergie n’ont pas encore généré le type de répercussions susceptibles de déclencher une spirale inflationniste.
Ce qui suggère que la BCE peut garder une approche « mesurée » et ne pas devoir resserrer brutalement les taux.
C’est d’ailleurs indirectement ce qu’a laissé entendre Olli Rehn, membre du Conseil des gouverneurs de la BCE en déclarant, « la hausse des prix de l’énergie nous rapproche du scénario défavorable de la BCE en matière d’inflation », mais « d’un autre côté, la hausse des taux d’intérêt à long terme ralentira la croissance et réduira la répercussion du choc énergétique sur les autres prix et les salaires… Cela souligne le fait que les projections de croissance et d’inflation restent soumises à une incertitude très élevée et généralisée ».
Prix du baril élevé et pourtant
Selon les données de la société Kpler, les exportations de pétrole brut du Moyen-Orient ont dépassé les niveaux d’avant-guerre pendant quatre des sept jours de la dernière semaine de septembre, avec des niveaux de 19,5 millions de barils le 24 septembre, et de 22,5 millions de barils par jour entre le 27 et 29 septembre.
La moyenne mobile sur 7 jours pour les exportations de brut était de 18,5 millions de barils par jour au 1er octobre, selon les données. Mais pour arriver à ce chiffre, cela inclut les transits via le détroit d’Ormuz, la mer Rouge, les exportations des terminaux et les transferts navire à navire dans le golfe d’Oman.
Le nombre de cargaisons de gaz naturel liquéfié sortant du détroit d’Ormuz a également augmenté en septembre pour atteindre son niveau mensuel le plus élevé depuis février.
Cependant, les attaques contre des pétroliers se sont poursuivies dans et autour du détroit d’Ormuz, avec au moins sept incidents signalés, a indiqué la société de renseignement maritime Marisks dans un rapport samedi.
Marisks a déclaré que les navires marchands transitant par le détroit d’Ormuz font face à une « menace cinétique accrue et de plus en plus imprévisible » compte tenu de la récente forte augmentation du trafic.
Ce qui explique que le prix du baril ne baisse pas, et compte tenu des niveaux de stocks très faibles, la demande continuera à dépasser l’offre, et que pour arriver à égaler les niveaux d’avant le conflit, les trajets ont été rallongés, ce qui a un coût.
Le problème semble moins être l’euro que le décrochage structurel français. Pour un investisseur, cela plaide clairement pour une exposition accrue au marché américain. Le potentiel de croissance des entreprises US me paraît nettement supérieur à celui de l’Europe avec quelques rares exceptions dont ASML. Le risque existe toujours mais la dynamique de croissance américaine reste difficile à égaler.
Bonjour,
Je ne peux qu’abonder dans votre sens, et l’Europe tarde à prendre la pleine mesure que son immobilisme risque de nous coûter.
Bonne journée.