Les Etats-Unis connaissent, en plus de la hausse des prix de l’énergie et par effet de ricochet la hausse de l’inflation, une crise de l’accessibilité pour les ménages américains.
Le rêve immobilier américain s’éloigne
Mode Expresso
Mode Lungo
Les Etats-Unis connaissent, en plus de la hausse des prix de l’énergie et par effet de ricochet la hausse de l’inflation, une crise de l’accessibilité pour les ménages américains.
Crise de l’accessibilité
Compte tenu de la hausse des taux hypothécaires, j’en parlais hier, et de la hausse des coûts des matériaux de construction, les ménages américains ne peuvent plus se payer des logements.
Et comme les prix de l’immobilier demeurent toujours élevés, on parle de crise de l’accessibilité.
Résultat, la construction de maisons unifamiliales aux États-Unis a fortement chuté en septembre et les permis pour de futures constructions ont chuté à un plus bas de trois ans et demi.
Les mises en chantier de nouvelles maisons individuelles, qui représentent la majeure partie des constructions de logements, ont chuté de 4,6 % pour atteindre un taux annuel de 859.000 unités le mois dernier, le niveau le plus bas depuis septembre 2025.
La baisse des ventes a entraîné un surplus de nouvelles maisons invendues sur le marché, réduisant encore l’incitation des promoteurs à lancer de nouveaux projets de logements unifamiliaux.
Et paradoxe, malgré l’abondance de nouvelles maisons unifamiliales, il existe une pénurie nationale de logements, ce qui maintient les prix des logements élevés.
Les permis de construire pour maisons individuelles ont diminué de 4,0 % pour atteindre un taux de 845.000 unités, le niveau le plus bas depuis mars 2023.
Pour encore un peu plus compliquer les choses, la construction de centres de données, pour soutenir la technologie IA, pourrait aggraver la pénurie de travailleurs du bâtiment.
Autant dire qu’il s’agit d’un autre sujet de mécontentement des ménages américains à la veille des élections à mi-mandat.
La Banque d’Angleterre devra agir
Si les chiffres de l’inflation, attendus ce matin, sont confirmés, il ne fait aucun doute que la Banque d’Angleterre augmentera ses taux lors de sa réunion du 5 novembre.
L’inflation globale est attendue en hausse de 0,3 % d’un mois à l’autre, soit un taux annuel qui passerait de 3,1 % à 3,4 %. Et l’inflation sous-jacente devrait avoir progressé de 0,2 % d’un mois à l’autre, soit un taux annuel qui passerait de 2,6 % à 2,7 %.
Et la responsable politique de la Banque d’Angleterre, Megan Greene, qui avait déjà voté en faveur d’une hausse des taux lors de la dernière réunion, a réitéré son appel à une hausse des taux.
Elle estime que les risques d’une reprise de l’inflation plus large à la suite du choc des prix de l’énergie lié à la guerre contre l’Iran sont plus élevés que ce que la BoE avait anticipé.
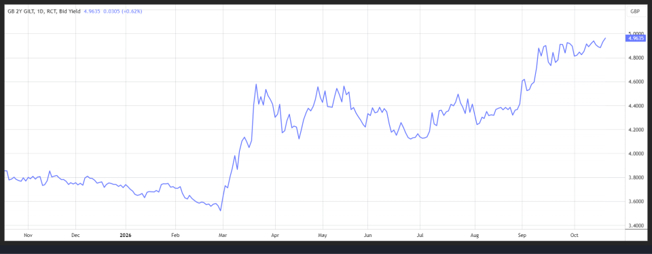
Comme le montre le graphique du rendement de l’obligation à 2 ans, le marché a largement anticipé la hausse des taux.
Compte tenu des signes de résilience de l’économie britannique, et une croissance des salaires plus solide que prévu, elle estime qu’« il ne m’est pas évident, d’après ces données, que notre position de politique monétaire est réellement restrictive ».
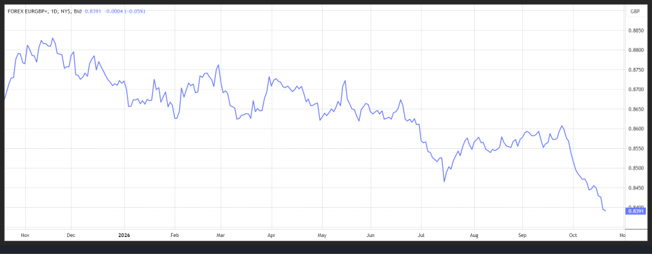
La perspective de ce resserrement monétaire explique en partie la très forte hausse du sterling par rapport à l’euro. Mais ce n’est sans doute pas le facteur décisif. Il s’agit plutôt d’une perte de confiance par rapport à l’euro, et en particulier à cause des inquiétudes de plus en plus vives sur la situation de la France.
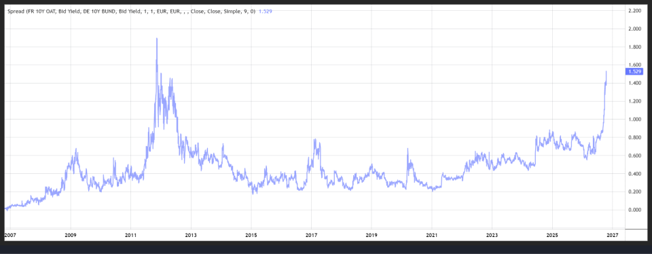
Comme le montre le graphique, le spread entre le Bund et l’obligation française s’est encore élargi et est quasiment à des niveaux inédits, en tout cas il dépasse le niveau qu’il avait connu pendant des mois lors de la crise de la dette en zone euro.
Autres Banques centrales en embuscade
La BoE fait un peu exception puisqu’elle n’a pas encore remonté ses taux depuis le début de la guerre en Iran. La grande majorité des autres Banques centrales ont déjà augmenté leurs taux, ce qui ne les empêchera pas de procéder à encore d’autres resserrements.
Mais pour le moment, elles préfèrent faire une pause, ce qui devrait être le cas de la BCE, de la FED entre autres, avec des hausses de taux attendues en décembre.
Cela devrait aussi être le cas pour la BOJ, qui observe avec attention la résilience de l’économie japonaise. Et pour le moment, elle fait mieux que résister avec des exportations qui ont augmenté de 16,7 % sur un an en septembre.
Ces dernières ont été soutenues par les investissements mondiaux dans l’intelligence artificielle, et les exportations automobiles ont également bien résisté.
Les exportations vers les États-Unis ont augmenté de 22,9 % en septembre par rapport à l’année précédente, tandis que celles vers la Chine ont augmenté de 8,6 %.
La BOJ, qui tiendra sa réunion fin du mois, devrait laisser ses taux inchangés, et publiera en même temps ses prévisions trimestrielles de croissance et d’inflation, ce qui pourrait donner des indications sur la prochaine hausse de taux.
Elle est confrontée à un prix du baril qui ne baisse décidément pas, ce qui entretient les pressions inflationnistes.
C’est également le cas en Australie, où le vice-gouverneur de la Banque de réserve, Andrew Hauser, a déclaré que les perspectives d’inflation semblaient « matériellement pires », en partie à cause des prix élevés du pétrole.
« La politique monétaire fonctionne, le marché du travail s’assouplit, la croissance de la consommation est assez tiède, mais il reste encore des poches de croissance et les perspectives d’inflation se sont détériorées, ce qui représente un équilibre assez délicat », a déclaré Hauser.
« Le défi auquel le conseil est confronté est : faites-vous plus pour lutter contre une forte inflation ? … Ou bien nous tenons tête pour protéger le marché du travail ? » a-t-il ajouté. « Nous sommes dans un monde de choix difficiles, et je pense que c’est la réalité ici. »
La Banque centrale d’Australie se réunira les 2 et 3 novembre pour décider si elle augmentera son taux, qui est actuellement de 4,60 %, pour la cinquième fois cette année.
Les propos de Hauser ont en tout cas provoqué une petite remontée du rendement de l’obligation australienne à deux ans.
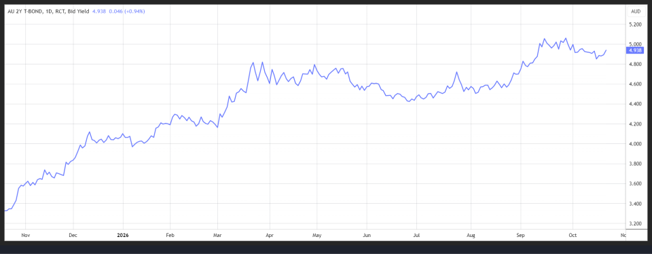
Il faut dire que selon les prévisions, les chiffres d’inflation pour le troisième trimestre devraient confirmer que l’inflation sous-jacente devrait se maintenir autour de 3,5 %, soit bien au-dessus de la fourchette cible à long terme de la RBA, qui est de 2 % à 3 %.
Subscribe
0 Comments
Oldest