La journée d’hier a été marquée par une nouvelle tension sur les taux, qui est un peu retombée ce matin, mais qui montre que nous allons devoir vivre dans un monde avec des taux durablement plus élevés.

Un vrai changement d’époque
Mode Expresso
Mode Lungo
La journée d’hier a été marquée par une nouvelle tension sur les taux, qui est un peu retombée ce matin, mais qui montre que nous allons devoir vivre dans un monde avec des taux durablement plus élevés.
Tensions sur les taux
Voici quelques niveaux atteints hier, pour bien mesurer la volatilité que nous connaissons sur le marché obligataire actuellement.
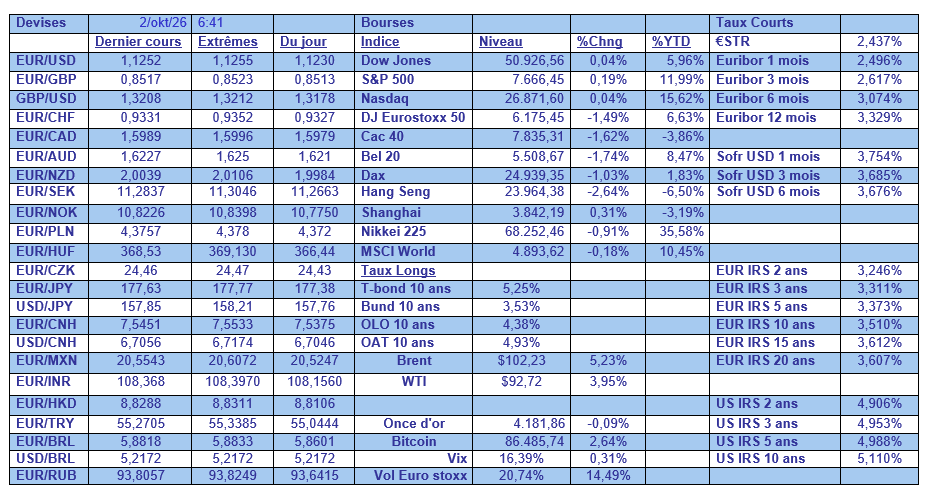
Le rendement du Bund 10 ans a atteint en séance un niveau de 3,64 %, quasiment son niveau le plus élevé depuis juin 2009.
En Grande-Bretagne, le rendement de l’emprunt à 30 ans a franchi la barre des 6 %, au plus haut depuis 1998.
Aux Etats-Unis, les rendements des Treasuries à dix ans et à 30 ans ont touché en séance leur plus haut niveau depuis 2002.
Et ce ne sont pas les seuls, le rendement des obligations souveraines françaises à dix ans a atteint aussi un sommet depuis 2002, avant de refluer légèrement à la suite de la présentation par le gouvernement d’un projet de budget pour 2027 prévoyant 43 milliards d’euros de nouvelles économies.
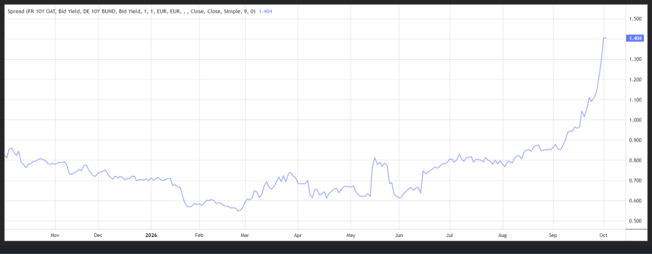
Cette envolée du taux en France a été un peu le catalyseur de la journée, et résultat, l’écart de rendement entre le Bund 10 ans et l’obligation française à 10 ans a atteint son plus haut niveau depuis mai 2012.
Est-ce que c’est cette tension sur les taux qui a incité deux membres de la FED d’essayer de calmer le jeu et d’estimer que lors de la prochaine réunion il était sans doute prématuré d’encore augmenter les taux ?
En tout cas, pour le président de la FED de New York, John Williams, « il n’y a pas besoin d’urgence », en évoquant plutôt une hausse des taux en fin de cette année.
Le vice-président de la FED, Philip Jefferson, a eu un message similaire en déclarant, « tout ajustement futur de politique devrait être déterminé en examinant attentivement les tendances des données, l’évolution des perspectives et l’équilibre des risques ».
Ces deux interventions ont fait retomber la probabilité d’une hausse de taux en octobre de 70 % à 25 %.
Même si la présidente de la FED de Dallas, Lorie Logan, qui a qualifié la décision du mois dernier de « première étape », et a déclaré « quelques hausses supplémentaires de la fourchette cible annuleraient les baisses de taux décidées par le FOMC à l’automne dernier dans le cadre de sa gestion des risques ».
Et pour Neel Kashkari, président de la FED de Minneapolis, « si l’économie s’avère incroyablement résiliente et que l’inflation est donc probablement plus collante que je ne le pense, alors la politique pourrait devoir augmenter encore plus que ce que je prévois pour l’instant ».
Dans les données que les membres de la FED vont analyser avant de prendre leur décision, il y a bien évidemment les chiffres sur le marché de l’emploi. Ces derniers seront publiés cet après-midi, avec un taux de chômage attendu stable à 4,1 %, et 90.000 créations d’emplois, des chiffres qui ne devraient pas venir bousculer les marchés et qui montrent que la FED doit surtout se préoccuper de l’inflation.
Double peine
Pour l’inflation en zone euro dont le chiffre sera publié ce matin. L’inflation globale est attendue à 3,6 % en taux annuel pour le mois de septembre, contre un taux de 3,2 % en août. Et l’inflation sous-jacente est attendue à 2,5 % contre 2,4 %.
Double peine, car non seulement la zone euro subit de plein fouet la hausse du prix du baril et du gaz, mais en plus l’euro se déprécie par rapport au dollar, ce qui accentue encore l’inflation importée.
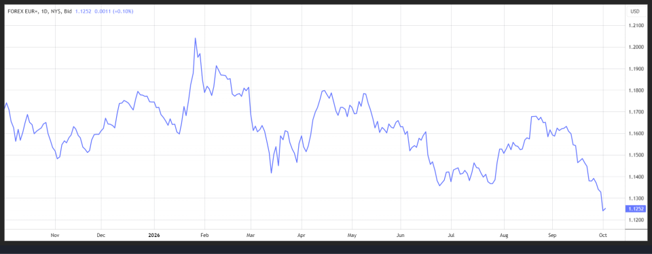
Les tensions sur les taux longs ne facilitent pas la position de la BCE, et elle doit aussi tenir compte d’une croissance, certes résiliente, mais qui aurait bien du mal à encaisser des hausses de taux qui seraient successives et agressives.
Aussi compliqué pour la BOJ
Ce matin, les chiffres sur l’inflation sous-jacente à Tokyo ont montré une accélération.
L’inflation sous-jacente, qui inclut les prix du carburant mais pas des aliments frais, a augmenté de 2,7 % en septembre en taux annuel, contre 1,8 % en août.
L’inflation dans le secteur des services a atteint 2,3 % en septembre, contre un taux de 1,4 % le mois précédent.
Ces chiffres sont un indicateur précurseur de l’inflation pour l’ensemble du pays, et montre que l’objectif de 2 % pour l’inflation sous-jacente risque fort d’être dépassé, ce qui renforce le scénario d’une hausse de taux encore en décembre.
Tension sur le diesel
D’autant plus que les tensions sur le prix du diesel perdurent, et que l’Asie n’échappe pas au problème de capacité de raffinage.
Comme si cela ne suffisait pas, l’administration Trump a pressé l’Allemagne et la France de libérer du diesel de leurs stocks d’urgence sous peine d’une interdiction américaine d’exportation de ce carburant.
Selon une source, les États-Unis auraient demandé à l’UE de libérer 120 millions de barils de diesel dans les six prochains mois, ce qui signifierait retirer plus de 40 % des 39 millions de tonnes métriques actuelles de stocks d’essence et de diesel détenus par les États de l’UE.
Le calcul de Trump est simple, en agissant de la sorte l’UE ferait baisser le prix du diesel aux Etats-Unis à quelques semaines des élections de mi-mandat.
Mais les règles de l’UE exigent que les États membres maintiennent des stocks d’urgence couvrant au moins 90 jours d’importations nettes ou 61 jours de consommation intérieure.
Subscribe
0 Comments
Oldest