Les indices PMI en zone euro se sont montrés très encourageants et confirment la reprise dans l’industrie en Allemagne, et même la France connaît une embellie.

L’économie surprend, les taux s’envolent
Mode Expresso
Mode Lungo
Les indices PMI en zone euro se sont montrés très encourageants et confirment la reprise dans l’industrie en Allemagne, et même la France connaît une embellie.
Indices PMI
Ces indices sont venus confirmer la résilience de l’économie de la zone euro, malgré les nombreux écueils et les hausses des prix du pétrole et du gaz.
En France, comme le montre le graphique, l’indice composite est repassé en territoire positif et affiche sa plus forte croissance depuis plus de deux ans.
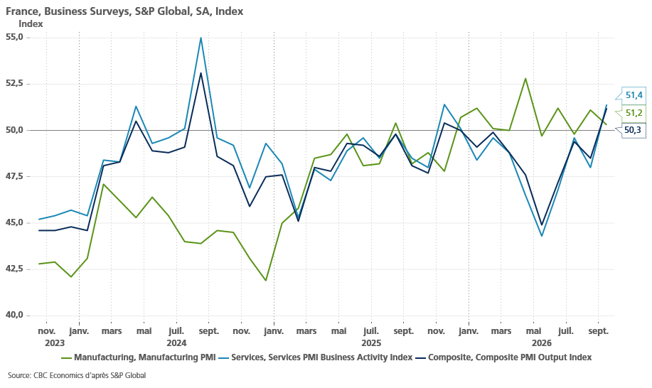
Ce qui a fait dire à Joe Hayes, économiste chez S&P Global Market Intelligence, « l’économie française a fait preuve d’une résilience surprenante en septembre, même si le caractère durable de cette expansion est discutable étant donné que les nouvelles commandes ont à peine augmenté et que les perspectives d’activité des entreprises se sont détériorées ».
Cette hausse doit donc être prise avec prudence, et a été tirée surtout par le secteur des services. Et il ressort aussi que les entreprises ont continué de réduire leurs effectifs.
Constat récurrent pour les autres pays de la zone euro, les coûts des intrants et les prix des extrants ont tous deux augmenté à leur rythme le plus rapide depuis mai, sous l’effet de la hausse des prix du carburant, de l’énergie, des métaux et des composants.
Et inéluctablement, l’incertitude politique, mais pas que, pèse sur les perspectives, ce qui fait que les chefs d’entreprises françaises sont parmi les moins optimistes.
La reprise en Allemagne se confirme avec une hausse très significative de l’indice PMI des services, ce qui porte l’indice composite à son plus haut niveau depuis un an.
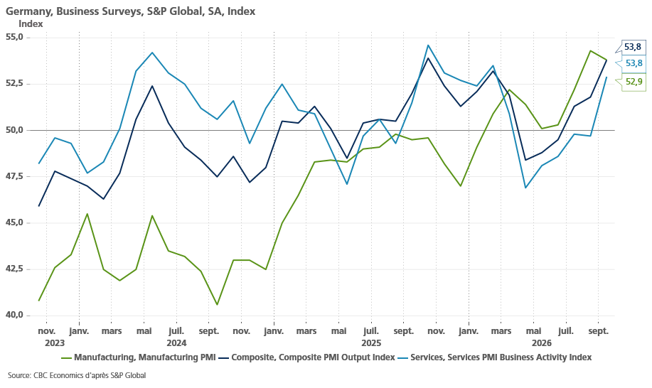
Pour Phil Smith, directeur associé économique chez S&P Global Market Intelligence, « les entreprises allemandes ont signalé de nouveaux signes de résilience en septembre, avec une croissance de la production qui s’accélère, des attentes quant aux perspectives restant stables et une augmentation de l’emploi pour un deuxième mois consécutif, malgré une pression renouvelée sur le front de l’inflation ».
Résultat, les indices PMI pour la zone euro s’affichent en nette hausse, avec un indice composite qui se situe à son niveau le plus élevé depuis plus de trois ans.
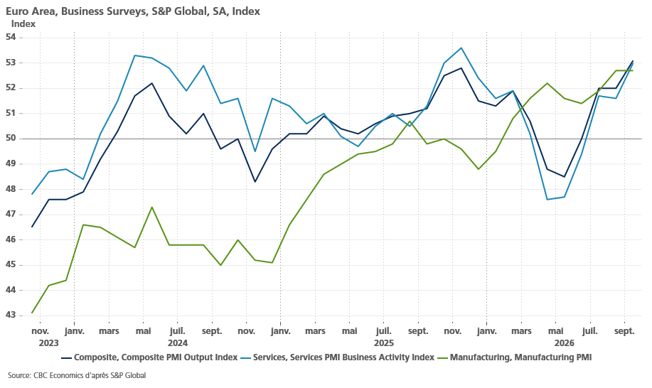
Globalement, les nouvelles commandes ont bondi à leur rythme le plus rapide depuis plus de quatre ans, soutenues par une nouvelle hausse des exportations, y compris les échanges intra-zone euro.
A l’exception de la France, pour répondre à la hausse de la demande, les entreprises ont embauché du personnel supplémentaire.
Mais la hausse des coûts de production concerne toutes les économies, et les entreprises ont répercuté une partie de cette hausse sur leurs clients. Ce qui a fait dire à Chris Williamson, chef économiste chez S&P Global, « la résilience de la croissance économique malgré les difficultés géopolitiques et la hausse des prix devrait inciter la BCE à relever à nouveau ses taux directeurs avant la fin de l’année, renforçant ainsi l’argument en faveur d’une hausse des taux plus tôt que prévu et rendant une hausse en octobre tout à fait envisageable ».
Sell-off sur les Treasuries
Les mêmes indices PMI aux Etats-Unis ont connu une forte hausse, affichant le niveau le plus élevé depuis plus de cinq ans.
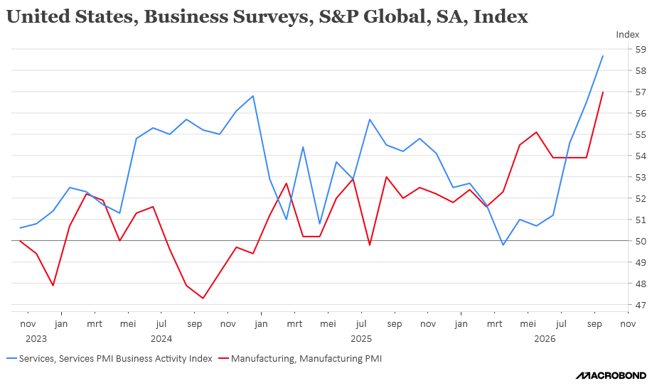
L’indice composite est passé de 56 en août à 58,4 en septembre, soit son niveau le plus élevé depuis juillet 2021.
Le constat est très positif, comme le souligne Chris Williamson, « les affaires sont clairement en plein essor aujourd’hui, tant dans la fabrication que dans les services », sauf que « cependant, cette croissance s’accompagne de certains des goulots d’étranglement les plus graves observés au cours des près de vingt ans d’histoire des enquêtes, si l’on exclut la pandémie ».
Le sous-indice des nouvelles commandes a littéralement explosé en passant de 55,2 en août à 58,2 en septembre, soit le chiffre le plus élevé depuis mars 2022.
Mais revers de la médaille, l’estimation des prix payés par les entreprises pour les intrants est montée à 66,4, la plus haute valeur depuis octobre 2022, contre 59,9 en août. Hausse qui est le reflet de la hausse des prix de l’énergie, mais aussi des problèmes dans les chaînes d’approvisionnement.
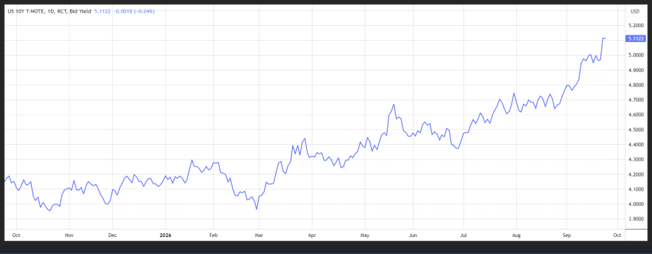
Il n’en fallait pas plus pour provoquer une forte hausse des rendements des Treasuries, encore accentuée par une adjudication à cinq ans qui a été très mal accueillie par le marché.
Comme le montre le graphique, le rendement du Treasury 10 ans a fait un fameux bond, et affiche son niveau le plus élevé depuis juillet 2007, tout comme d’ailleurs les rendements à 5 ans et à 30 ans, celui à 30 ans s’affichant à 5,41 %.
Après la publication de l’indice PMI, la probabilité d’une hausse de taux de la part de la FED en octobre est passée de 53 % à 66 %.
Dans ce contexte, la faible demande pour l’adjudication à 5 ans a accentué la pression sur les taux, avec un ratio offre/couverture, un indicateur de l’appétit des investisseurs, qui est tombé au plus bas niveau depuis quatre ans.
Pour couronner le tout, une autre intervention d’un membre de la FED a renforcé le scénario d’une FED qui devrait plus ferme.
En effet, le gouverneur de la FED, Michael Barr, a déclaré « les risques pour atteindre notre objectif d’inflation ont augmenté, tandis que les risques pour le marché du travail ont diminué ».
Avec une croissance solide, ainsi que le marché de l’emploi, « dans mon cas de base, d’autres ajustements de politique sont probablement nécessaires pour garantir que l’inflation retombe rapidement à l’objectif », a souligné Barr.
Revenant sur la hausse des taux de la semaine passée, il estime que « à mon avis, compte tenu des changements dans l’économie, nous étions hors position et nous avons fait un ajustement dans la bonne direction ». Et de conclure, « nous voulons soutenir une croissance durable afin d’assurer un emploi maximal, et la stabilité des prix est cruciale à cela ».
OCDE
Dans ses dernières prévisions, l’OCDE parle aussi de résilience, même si le titre de son dernier rapport est « surmonter des chocs successifs ».
L’OCDE a revu légèrement à la hausse sa prévision de croissance pour l’économie mondiale pour cette année à 2,9 % contre 2,8 % en juin, en soulignant que malgré le conflit au Moyen-Orient, « le dynamisme persistant des activités liées à l’intelligence artificielle a également soutenu l’investissement, la production et les échanges ».
Pour 2027, par contre, elle table sur une croissance de 3 % contre 3,1 % en juin, constatant qu’outre les incertitudes concernant l’évolution des marchés pétroliers, d’autres risques pèsent sur la croissance mondiale, comme l’impact potentiel du phénomène climatique “El Niño”, ou encore un secteur de l’IA qui finalement ne tiendrait pas ses promesses. Ce qui pourrait avoir comme conséquence, s’ils devaient se concrétiser, d’amputer la croissance mondiale de 0,7 %.
La prévision de croissance de la zone euro a été revue en hausse de 0,2 % pour 2026, à 1,0%, mais celle de 2027 a été revue en baisse de 0,2 %, également à 1,0%.
Et l’inflation dans la zone euro devrait s’établir à 3,0% cette année et à 2,9% en 2027, en partie sous l’effet d’une flambée des prix du gaz naturel.
Le rebond des indices PMI en France ne changera cependant pas les prévisions de croissance, et l’OCDE a ramené sa prévision de croissance 2026 à 0,4%, contre 0,7% en juin. Et elle a par contre revu ses prévisions de croissance à la hausse pour l’Allemagne ( 1,1 % +0,4%), l’Italie (0,9 % +0,4 %) et l’Espagne (2,6 % +0,4%).
Subscribe
0 Comments
Oldest